Acheter un appartement ou une maison à rénover peut sembler être l’une des meilleures stratégies pour investir dans l’immobilier à Bruxelles.
Le principe paraît simple : acheter moins cher un logement vieillissant, réaliser des travaux, puis le louer avec un meilleur niveau de confort ou le revendre après l’avoir valorisé.
Mais un bien à rénover n’est pas automatiquement une bonne affaire.
Entre les droits d’enregistrement, les travaux imprévus, le financement, les périodes sans loyer, le PEB, les contraintes de copropriété et les règles bruxelloises en matière de location, une opération très rentable sur papier peut rapidement devenir beaucoup moins intéressante.
En 2026, la rénovation énergétique prend également une importance supplémentaire : tous les logements bruxellois devront respecter un objectif de performance énergétique maximal de 275 kWh/m²/an au plus tard en 2033, soit actuellement l’équivalent d’un PEB E ou meilleur. Un investisseur qui achète aujourd’hui un logement F ou G doit donc déjà intégrer cette échéance dans son calcul.
Alors, comment savoir si un bien à rénover constitue réellement un bon investissement ? Et quelles aides sont encore disponibles à Bruxelles en 2026 ?
1. Ne calculez jamais la rentabilité uniquement sur le prix d’achat
C’est la première erreur à éviter.
Vous achetez un appartement 220.000 € et prévoyez de le louer 1.350 € par mois.
Le calcul rapide serait :
1.350 € × 12 = 16.200 € de loyers annuels.
16.200 € ÷ 220.000 € = 7,36 % de rendement brut.
Très séduisant.
Mais ce chiffre ne représente absolument pas la rentabilité réelle de l’investissement.
Pourquoi ?
Parce que vous n’avez pas investi uniquement 220.000 €.
Il faut également prendre en compte :
- les droits d’enregistrement ;
- les frais liés à l’acte d’achat ;
- les éventuels frais du crédit hypothécaire ;
- le coût des travaux ;
- les honoraires éventuels d’un architecte ;
- les permis ;
- les contrôles et certificats ;
- les imprévus de chantier ;
- et éventuellement plusieurs mois sans revenus locatifs pendant les travaux.
La bonne formule est donc plutôt :
Rendement brut = loyer annuel / coût total du projet × 100
2. Exemple concret de calcul d’un investissement à rénover
Prenons un exemple volontairement simplifié.
Vous achetez à Bruxelles un appartement ancien pour 220.000 € afin de le rénover puis de le mettre en location.
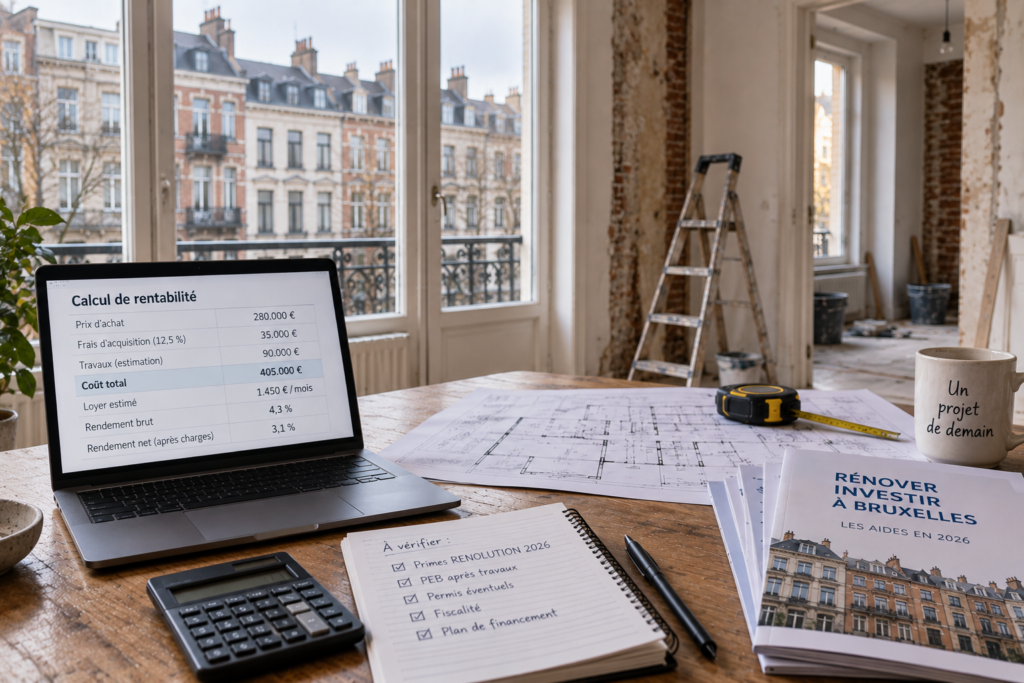
Coût du projet
Prix d’achat : 220.000 €
Droits d’enregistrement à 12,5 % : 27.500 €
Autres frais d’acquisition et de financement dans notre exemple : 8.000 €
Travaux : 55.000 €
Réserve pour imprévus : 7.000 €
Coût total du projet : 317.500 €
Attention : les 8.000 € repris ci-dessus sont uniquement une hypothèse destinée à illustrer le calcul. Les frais réels doivent être calculés pour chaque acquisition, notamment avec le notaire et l’établissement financier.
Supposons maintenant que le logement rénové puisse réellement être loué 1.350 € par mois.
Le revenu locatif annuel théorique est :
1.350 € × 12 = 16.200 €
Le rendement brut réel du projet devient :
16.200 € ÷ 317.500 € = environ 5,1 %
On est déjà loin des 7,36 % obtenus lorsque l’on calculait uniquement sur le prix d’achat.
Et nous n’avons pas encore calculé la rentabilité nette.
3. Comment calculer la rentabilité nette ?
Pour obtenir une vision plus réaliste, il faut ensuite retirer les frais qui restent à charge du propriétaire.
Selon le logement, il peut notamment s’agir :
- du précompte immobilier ;
- de certaines charges de copropriété non récupérables auprès du locataire ;
- de l’assurance propriétaire ;
- de l’entretien ;
- des réparations ;
- de la gestion locative éventuelle ;
- de périodes de vacance ;
- de frais administratifs ;
- et d’une réserve pour les dépenses futures.
Dans notre exemple, imaginons que l’ensemble de ces dépenses représente 4.025 € par an.
Le revenu net avant financement serait alors :
16.200 € – 4.025 € = 12.175 €
La rentabilité nette serait donc :
12.175 € ÷ 317.500 € = environ 3,8 %
Ce chiffre est beaucoup plus intéressant pour comparer réellement deux investissements.
4. Et si vous financez l’achat avec un crédit ?
La rentabilité du bien et votre trésorerie mensuelle sont deux choses différentes.
Imaginons que l’appartement produise une rentabilité correcte, mais que votre crédit hypothécaire représente une mensualité très élevée.
Votre cash-flow peut malgré tout être négatif.
La formule simplifiée est :
Cash-flow = loyers encaissés – charges propriétaire – mensualités du crédit
Un cash-flow négatif ne signifie pas nécessairement que l’investissement est mauvais.
Une partie de chaque mensualité rembourse le capital du crédit et augmente progressivement votre patrimoine.
Mais vous devez savoir dès le départ combien d’argent vous devrez éventuellement remettre chaque mois.
Un investisseur devrait donc suivre au minimum quatre indicateurs :
Le rendement brut
Il permet une comparaison rapide.
Le rendement net
Il tient compte des dépenses liées à la détention du bien.
Le cash-flow
Il mesure l’impact réel sur votre compte bancaire chaque mois.
Le rendement sur vos fonds propres
Il permet de mesurer ce que votre investissement vous rapporte par rapport à l’argent que vous avez réellement immobilisé.
5. Attention aux droits d’enregistrement : l’investisseur ne bénéficie généralement pas de l’abattement bruxellois
À Bruxelles, le taux normal des droits d’enregistrement est de 12,5 %.
Pour un investisseur locatif classique, cela représente un élément très important du coût du projet.
L’abattement bruxellois sur les premiers 200.000 € est destiné à l’acquisition d’une habitation répondant à plusieurs conditions, dont l’obligation pour l’acquéreur d’y établir sa résidence principale et de l’y maintenir pendant la durée requise.
Un investisseur qui achète directement un appartement pour le louer à un tiers ne doit donc pas intégrer cet abattement dans son calcul de rentabilité.
Sur un achat de 250.000 €, par exemple, les droits d’enregistrement au taux normal représentent déjà 31.250 €.
Cette dépense doit absolument être intégrée dans le coût total d’investissement.
6. Un mauvais PEB peut être une opportunité… mais uniquement si les travaux sont maîtrisables
Un appartement PEB F ou G peut parfois être proposé moins cher qu’un logement déjà performant.
Cela peut créer une opportunité.
Mais il faut éviter le raisonnement :
« Le PEB est mauvais, je vais simplement l’améliorer après l’achat. »
Dans un appartement, une partie de la performance énergétique dépend parfois d’éléments qui ne sont pas sous le contrôle exclusif du propriétaire :
- toiture ;
- façade ;
- chauffage collectif ;
- isolation des parties communes ;
- fenêtres lorsqu’elles sont soumises aux règles de la copropriété ;
- ventilation.
Or Bruxelles prévoit que tous les logements devront atteindre au plus tard en 2033 une consommation théorique maximale de 275 kWh/m²/an, correspondant actuellement à un PEB E maximum. L’objectif suivant sera de 150 kWh/m²/an, correspondant aujourd’hui à un PEB C, à une échéance qui ne pourra intervenir avant fin 2045.
Avant d’acheter un bien F ou G, il faut donc demander :
Quels travaux sont nécessaires pour atteindre au minimum le niveau E ?
Et surtout :
Puis-je réellement décider et financer ces travaux ?
7. Les Primes RENOLUTION sont-elles disponibles en 2026 ?
C’est ici que l’investisseur doit être particulièrement prudent.
À la date de mise à jour de cet article, la Région de Bruxelles-Capitale indique qu’aucune décision gouvernementale n’a encore été prise concernant d’éventuelles Primes RENOLUTION pour 2025 et/ou 2026.
À ce stade, aucune demande de prime RENOLUTION ne peut être introduite pour des factures de solde datées de 2025 ou 2026.
C’est une information essentielle lors du calcul d’une opération.
Si votre rentabilité n’est intéressante que parce que vous avez prévu 10.000 €, 20.000 € ou davantage de primes futures dans votre tableau Excel, votre calcul est actuellement trop fragile.
La bonne méthode en 2026 est donc :
calculez d’abord votre projet sans Prime RENOLUTION.
Si un nouveau régime est ensuite adopté et que votre dossier y est éligible, l’aide deviendra un bonus.
Mais elle ne doit pas être indispensable à l’équilibre financier de l’opération.
8. Le crédit ECORENO peut-il financer les travaux d’un investisseur ?
Le crédit ECORENO permet actuellement de financer certains travaux à un taux préférentiel compris entre 2,5 % et 3,5 %, selon les conditions du ménage.
Mais il existe une restriction très importante pour l’investisseur.
Homegrade précise actuellement que le crédit ECORENO n’est pas accessible aux propriétaires bailleurs ni aux associations de copropriétaires.
Un investisseur achetant un logement pour le mettre directement en location ne doit donc pas compter sur ce financement dans son plan.
En revanche, le dispositif peut être pertinent dans d’autres configurations, notamment pour certains propriétaires occupants ou futurs propriétaires répondant aux conditions.
9. La TVA à 6 % peut être une vraie économie
Il existe toutefois un avantage particulièrement intéressant pour certains travaux.
Sous conditions, les travaux de rénovation d’une habitation privée peuvent bénéficier d’un taux de TVA réduit à 6 % au lieu de 21 %.
La Région rappelle notamment que :
- le logement doit avoir plus de 10 ans ;
- il doit être utilisé exclusivement ou principalement comme habitation privée ;
- les travaux doivent être des travaux de transformation, rénovation, réhabilitation, amélioration, réparation ou entretien admissibles ;
- et ils doivent être facturés directement au consommateur final.
Pour un important chantier, la différence entre 6 % et 21 % peut représenter plusieurs milliers d’euros.
Avant de signer les devis, il faut donc vérifier avec l’entrepreneur si les travaux et le logement remplissent toutes les conditions.
10. Et l’abattement fiscal pour rénovation énergétique ?
Bruxelles prévoit également un abattement complémentaire sur les droits d’enregistrement en cas d’amélioration du PEB.
L’avantage correspond à une réduction supplémentaire de la base taxable de 25.000 € pour chaque classe énergétique gagnée, à condition d’améliorer le bien d’au moins deux classes dans un délai de cinq ans.
Mais attention : cet avantage est lié à l’abattement principal.
Il faut donc également remplir les conditions de celui-ci, notamment en matière de résidence principale.
Il ne s’agit donc pas d’une aide destinée au classique investisseur buy-to-let.
Elle peut en revanche être très intéressante pour quelqu’un qui achète un logement à rénover pour y habiter et qui respecte les autres conditions.
11. D’autres aides existent-elles en 2026 ?
Oui, mais elles concernent des situations plus spécifiques.
Les aides liées au patrimoine
Des subventions peuvent être disponibles pour certains travaux concernant des biens classés ou protégés.
La prime petit patrimoine peut également intervenir pour la restauration de certains éléments patrimoniaux visibles depuis l’espace public : portes, châssis remarquables, sgraffites, corniches, garde-corps, etc.
Les primes communales
Certaines communes bruxelloises disposent également de leurs propres aides.
Elles varient selon la commune et le type de travaux. Il faut donc vérifier localement avant de commencer le chantier.
L’accompagnement Homegrade
Homegrade propose un accompagnement gratuit pour les projets de rénovation : choix techniques, analyse de devis, questions d’urbanisme et information sur les aides disponibles.
Même lorsqu’il ne s’agit pas directement d’une prime, cet accompagnement peut permettre d’éviter une erreur technique ou administrative coûteuse.
12. Attention : rénover ne permet pas de fixer n’importe quel loyer
Autre erreur fréquente dans les calculs d’investissement :
« Après rénovation, je pourrai le louer 1.600 € par mois. »
Peut-être.
Mais ce montant doit être vérifié.
Depuis le 1er mai 2025, un bailleur bruxellois ne peut plus proposer un loyer abusif.
Un loyer dépassant de plus de 20 % son loyer de référence est présumé abusif, même si cette présomption peut être renversée lorsqu’elle est justifiée par des éléments substantiels de confort propres au logement ou à son environnement.
Le PEB fait par ailleurs partie des éléments utilisés dans le calcul du loyer de référence.
Avant d’acheter, calculez donc :
- le loyer que vous espérez ;
- le loyer constaté pour des biens réellement comparables ;
- le loyer de référence officiel.
Une rentabilité calculée avec un loyer irréaliste ne vaut rien.
13. Un bien rénové destiné à la location doit aussi respecter les nouvelles normes 2026
Depuis le 1er janvier 2026, les logements bruxellois doivent respecter de nouvelles normes minimales de qualité.
Parmi les évolutions importantes :
- superficie nette minimale de 18 m² pour un occupant, augmentée de 10 m² par occupant supplémentaire ;
- présence obligatoire d’une baignoire ou d’une douche ;
- interdiction des appareils à gaz de type B dans les chambres ;
- responsabilité du bailleur concernant les installations de chauffage et de production d’eau chaude.
Un investisseur qui rénove aujourd’hui un logement pour le louer doit évidemment intégrer ces exigences dès la conception des travaux.
14. Vérifiez l’urbanisme avant de calculer votre plus-value
Vous repérez un grand appartement de deux chambres et imaginez immédiatement créer une troisième chambre.
Ou transformer un rez-de-chaussée commercial en logement.
Ou diviser une maison en trois appartements.
C’est précisément ici qu’une excellente opération sur Excel peut s’effondrer.
Certains travaux ou changements d’utilisation nécessitent préalablement un permis d’urbanisme à Bruxelles.
Avant l’achat, vérifiez donc :
- la situation urbanistique officielle ;
- les plans ;
- l’affectation autorisée ;
- le nombre officiel de logements ;
- la possibilité réelle d’effectuer les transformations envisagées.
Ne valorisez jamais dans votre calcul une chambre, une division ou une nouvelle affectation qui n’est pas juridiquement réalisable.
15. Appartement à rénover : lisez les documents de copropriété avant l’offre
Un appartement peut être impeccable après vos travaux privatifs et rester un mauvais investissement à cause de l’immeuble.
Avant d’acheter, analysez notamment :
- les procès-verbaux des assemblées générales ;
- le fonds de réserve ;
- les charges ;
- les travaux votés ;
- les travaux envisagés ;
- la toiture ;
- les façades ;
- le chauffage collectif ;
- l’ascenseur ;
- les éventuelles procédures.
Imaginez que vous budgétiez 40.000 € pour rénover votre appartement.
Six mois après l’achat, la copropriété vote une rénovation énergétique et votre quote-part représente 25.000 € supplémentaires.
Votre rentabilité initiale vient de changer complètement.
Checklist : comment analyser un bien à rénover avant d’investir ?
Avant de faire une offre, vérifiez au minimum :
- Quel est le coût total d’acquisition, droits compris ?
- Quel est le budget de travaux sur devis et non sur une simple estimation approximative ?
- Quelle réserve ai-je prévue pour les imprévus ?
- Pendant combien de mois le bien ne produira-t-il aucun loyer ?
- Quel sera le PEB après rénovation ?
- Le logement pourra-t-il respecter l’objectif PEB 2033 ?
- Les travaux envisagés nécessitent-ils un permis ?
- La copropriété prévoit-elle d’autres dépenses importantes ?
- Quel est le loyer réellement défendable après rénovation ?
- Quel est le loyer de référence du bien ?
- Ai-je calculé le rendement net et pas seulement le rendement brut ?
- Mon cash-flow reste-t-il acceptable avec le crédit ?
- Mon projet reste-t-il rentable si je ne reçois aucune Prime RENOLUTION ?
Si le projet reste intéressant après toutes ces questions, vous commencez à avoir une opération beaucoup plus solide.
En conclusion : la rentabilité se crée à l’achat, mais se protège pendant les travaux
Acheter un bien à rénover peut rester une stratégie immobilière particulièrement intéressante à Bruxelles.
Un logement techniquement vieillissant, mal présenté ou énergétiquement peu performant peut offrir un potentiel de valorisation que ne possède pas forcément un appartement déjà entièrement rénové.
Mais le potentiel ne suffit pas.
Il faut acheter au bon prix, identifier correctement les travaux, anticiper les obligations PEB, connaître les règles locatives et calculer la rentabilité sur l’intégralité du capital engagé.
En 2026, il faut également être particulièrement prudent avec les aides.
Les Primes RENOLUTION ne peuvent actuellement pas être demandées pour les factures de solde 2025 et 2026, tandis que le crédit ECORENO n’est actuellement pas accessible au propriétaire bailleur.
L’investisseur prudent devrait donc considérer les aides éventuelles comme un avantage supplémentaire et non comme la condition qui rend son projet rentable.
Chez Immo Balcaen, notre connaissance du nord de Bruxelles repose justement sur une lecture qui dépasse le simple prix au mètre carré : quartiers, rues, mobilité, demande locale et caractéristiques concrètes du logement font partie de l’analyse d’un projet immobilier.
Et lorsqu’il s’agit d’un bien à rénover, cette logique devient encore plus importante.
Entre deux appartements achetés au même prix, le meilleur investissement n’est pas celui qui semble offrir le plus gros potentiel de rénovation : c’est celui dont le potentiel peut réellement être transformé en valeur sans faire exploser le coût total du projet.